基金小白进阶指南:六步法独立筛选优质基金
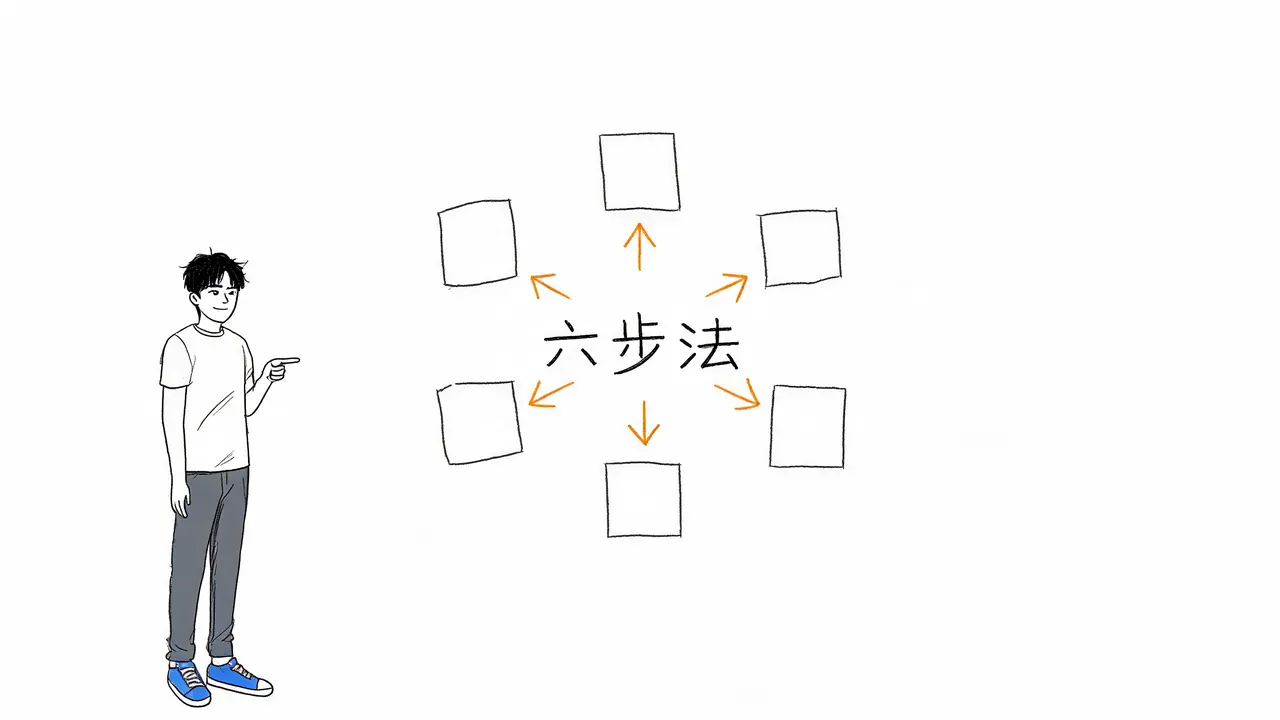
在基金投资中,许多新手往往陷入“该买哪只”的困惑,依赖他人的推荐而非建立自己的判断体系。真正的投资能力源于独立筛选与理性决策。本文将通过“六步法”体系,帮助投资者从零开始建立选基逻辑,不再依赖外部建议,而是通过自我认知、方向定位、深度体检、费率对比、仓位管理及定期复盘,构建一套可复用的投资框架。
`` 是摘要与正文的分隔标记,请保留。第零步:打地基,认清自我
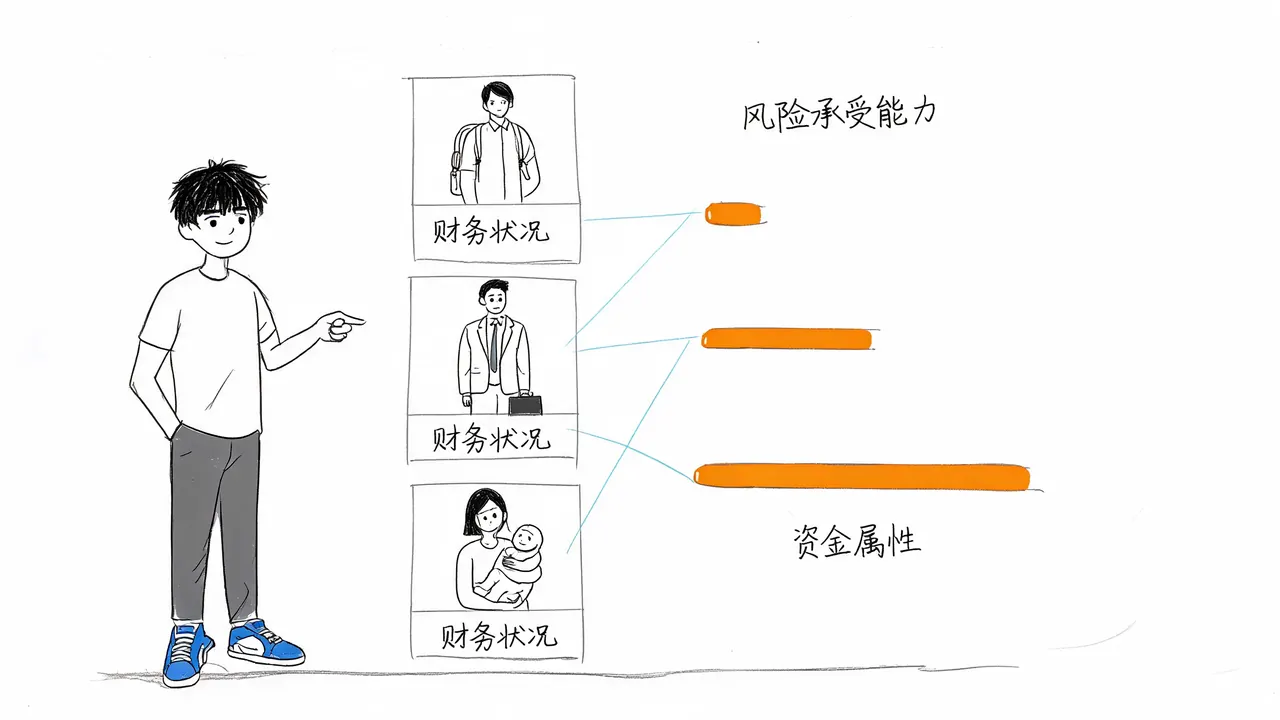
投资的第一步并非挑选产品,而是认清自身的财务状况与风险承受能力。不同的资金属性决定了可投资的产品类型,而非相反。
- 刚毕业的大学生:资金主要用于应对房租及日常开销,流动性要求高,风险承受能力低。适合选择稳健、随时可取的低风险产品。
- 30岁左右的职场人士:拥有稳定收入,愿意承担一定波动。适合使用闲钱进行定投,以时间换空间。
- 家庭财务管理者(如宝妈):资金多为家庭核心资产,极度厌恶亏损。只应配置自己完全看得懂且最稳健的产品。
行动建议:在开始选基前,先回答三个核心问题:
- 这笔钱多久不用?
- 我能接受的最大亏损是多少?
- 我是否真正理解基金的投资逻辑?
答案将直接决定你的投资边界。
第一步:定方向,宽基指数 vs 主动基金
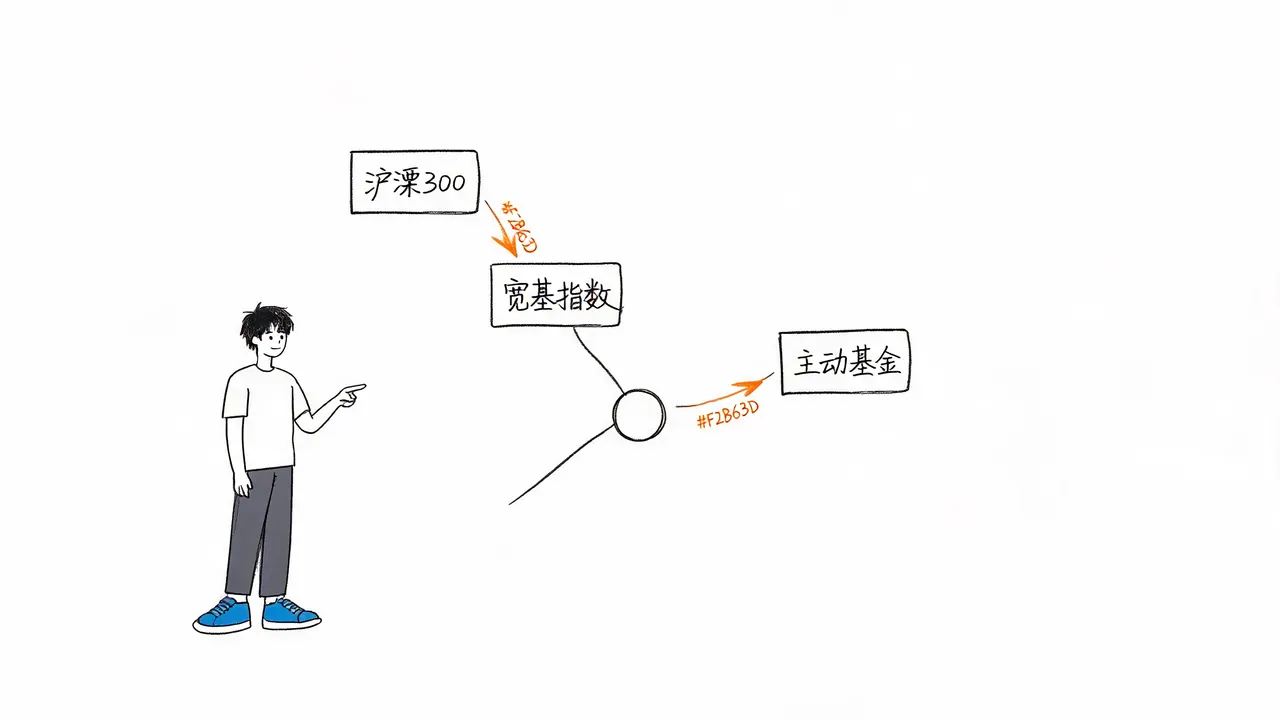
明确资金属性后,需确定投资方向。主要分为宽基指数基金与主动管理型基金两类。
- 宽基指数基金:
- 特点:买入一篮子股票,跟随大盘走势。
- 优势:省心、费率低、透明度高。
- 适用:适合大多数人作为底仓配置。
- 主动管理型基金:
- 特点:由基金经理选股、择时。
- 风险:机会大但风险也大,业绩依赖经理能力,且费率较高。
- 核心逻辑:决定涨跌的关键往往不是经理个人能力,而是其重仓的行业板块。
决策原则:
- 认知匹配:你的认知边界决定你的投资边界,不碰不懂的产品。
- 行业理解:对于主动基金,重点考察其持仓方向。如果经理重仓半导体而你不懂该行业,即便经理能力再强,你也难以持有至盈利。
- 判断标准:查看持仓报告,确认其投资方向是否在你可理解的范围内。若看不懂,优先选择宽基指数。
第二步:选具体指数,理解标的本质
指数种类繁多,如沪深300、中证A500、标普500、纳斯达克100、科创50等。选择指数时,切忌盲目追逐近期涨幅高的品种,而应深入理解其代表性与波动特征。
- 沪深300:代表大盘蓝筹股,相对稳健,适合风险偏好较低的投资者。
- 科创50:聚焦硬科技领域,弹性大,但波动剧烈,适合风险承受能力较强且看好科技成长的投资者。
选择逻辑:
- 了解指数包含哪些类型的公司。
- 评估其历史波动率是否符合你的心理承受范围。
- 选择你看得懂、适合你当前阶段的指数。
注:建议深入研究各指数的编制规则与历史表现,建立对标的的直观认知。
第三步:四看体检,筛选优质标的
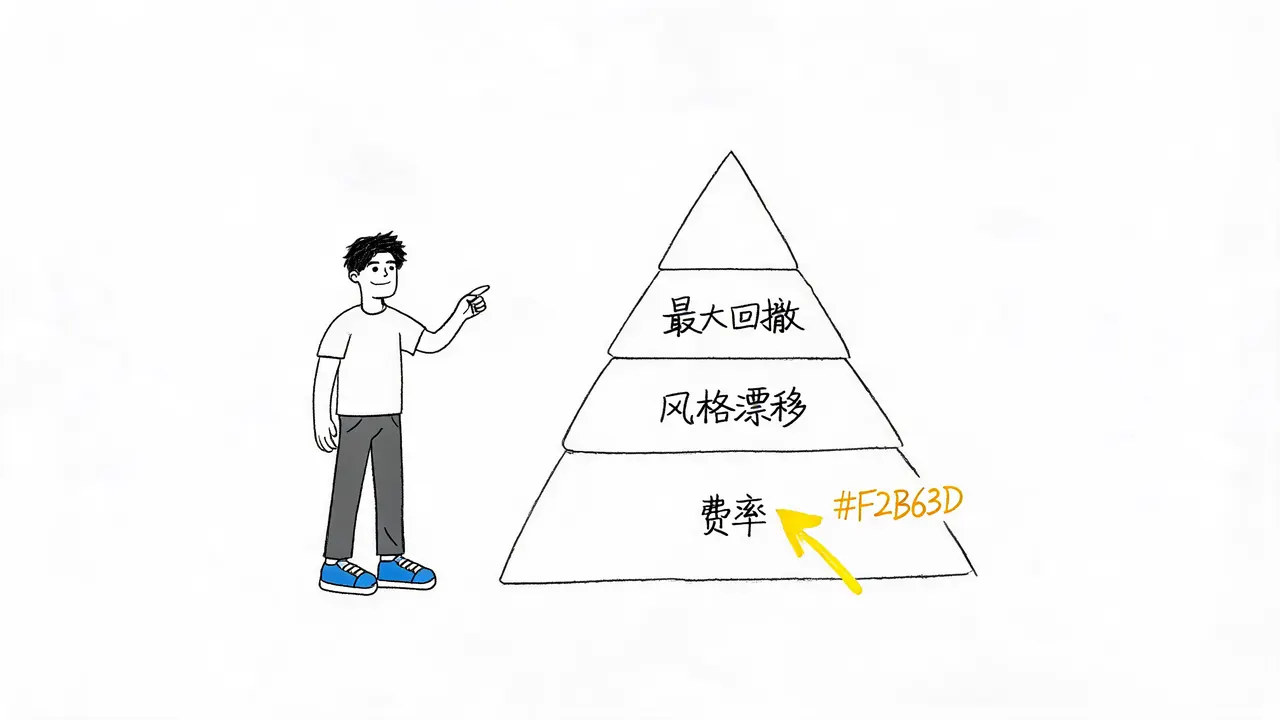
选定指数或方向后,需对具体基金产品进行“体检”,重点关注以下四个维度:
- 稳定性(最大回撤):
- 查看历史最大回撤数据。若最大回撤超过30%,对于风险厌恶型投资者而言,可能需要重新考虑。
- 评估该跌幅是否在你的承受范围内。
- 长期表现与成立时间:
- 考察基金成立年限及长期收益曲线。
- 避免仅因最近三个月业绩亮眼而冲动买入,长期稳定性更为重要。
- 风格漂移:
- 检查基金是否始终按照既定策略投资。
- 若基金频繁变换投资方向,说明管理纪律性差,应予以剔除。
- 费率与规模:
- 同类产品中,优先选择费率较低者。
- 规模过小可能导致流动性风险,规模过大可能影响操作灵活性,需保持警惕。
操作技巧:打开基金详情页,对照上述四点逐一核查。仅凭最大回撤、成立时间和风格稳定性,即可筛除大部分不靠谱的产品。
第四步:同类比费率,拒绝名称陷阱
在同类基金中,名称往往具有误导性。“成长精选”、“价值优选”等好听的名字并不代表业绩优异。
核心原则:
- 同类对比:仅在投资同一指数或同一策略的基金中进行比较。
- 关键指标:
- 费率:越低越好,长期复利效应显著。
- 跟踪误差:对于指数基金,跟踪误差越小,说明管理越精准。
- 回撤控制:在同等收益下,回撤更小者更优。
切勿被营销名称或短期排名带偏,理性对比核心数据才是关键。
第五步:定仓位与定投策略
选好基金后,如何买入同样重要。
仓位管理:
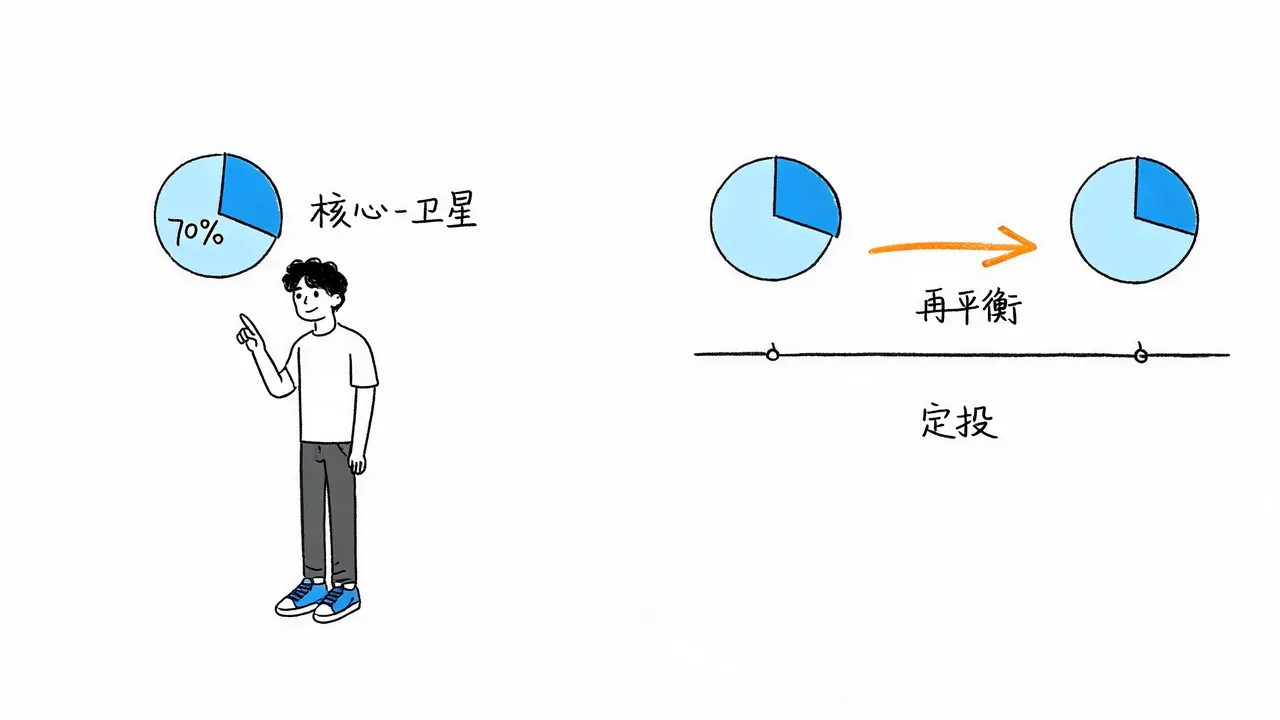
- 核心-卫星策略:大头资金配置稳健型资产(如宽基指数),小头资金配置进取型资产(如行业主题基金)。
- 闲钱投资:严禁使用急用钱或杠杆资金入市。
买入方式:
- 一次性买入:
- 优点:若判断准确,效率高。
- 缺点:若买在高位,套牢风险大,依赖择时能力。
- 定投(分批买入):
- 优点:摊平成本,无需择时,适合不想天天盯盘的投资者。
- 缺点:在单边上涨行情中,收益可能略低于一次性买入。
- 本质:用部分潜在收益换取更低的风险和更好的持有体验。
对于大多数普通投资者,定投是更稳妥的选择。
第六步:定期复盘与再平衡
投资并非“买入即结束”,定期维护至关重要。
再平衡机制: 假设初始配置为70%稳健资产 + 30%进取资产。
- 情景一:一年后,进取资产大涨,占比升至50%。此时应卖出部分进取资产,买入稳健资产,恢复至7:3比例。
- 情景二:稳健资产下跌,占比降低。此时应卖出部分稳健资产,补仓进取资产,恢复比例。
再平衡的价值:
- 强制实现“高抛低吸”,逆向操作,避免追涨杀跌。
- 建议每半年或一年执行一次,将其作为固定纪律,而非依赖市场情绪。
结语:认知与耐心是盈利的基石
走完上述六步,投资者便建立了一套独立的选基与管理体系。未来面对任何推荐,均可通过这套逻辑自行验证,不再盲目跟风。
基金投资赚钱的核心仅有两点:
- 永远保持学习,提高认知:这套筛选方法的价值不在于某只基金的好坏,而在于提升你自身的判断力。懂得越多,越不易被市场噪音和营销话术忽悠。投资拼到最后,拼的是认知。
- 学会和时间做朋友:基金投资是用时间换取价值。越急躁,越容易追高杀跌;越有耐心,越能等到价值的回归。
认认真真学习,踏踏实实等待。做好这两件事,你就已经赢过了市场上大多数投资者。