原油基金能碰吗?算清这盘账,别当“燃料”
在当前市场环境下,许多普通投资者对原油基金抱有好奇,但现实往往是“十个买九个亏”。这并非玄学,而是由原油资产的底层逻辑和基金产品的结构特性决定的。在决定入场前,我们需要厘清原油与股票的本质区别,理解基金背后的持仓差异,并警惕最新的监管变化。
`` 是摘要与正文的分隔标记,请保留。原油 vs 股票:脉冲式波动 vs 长期增长引擎
理解原油基金风险的第一步,是认清原油与股票在资产属性上的根本差异。
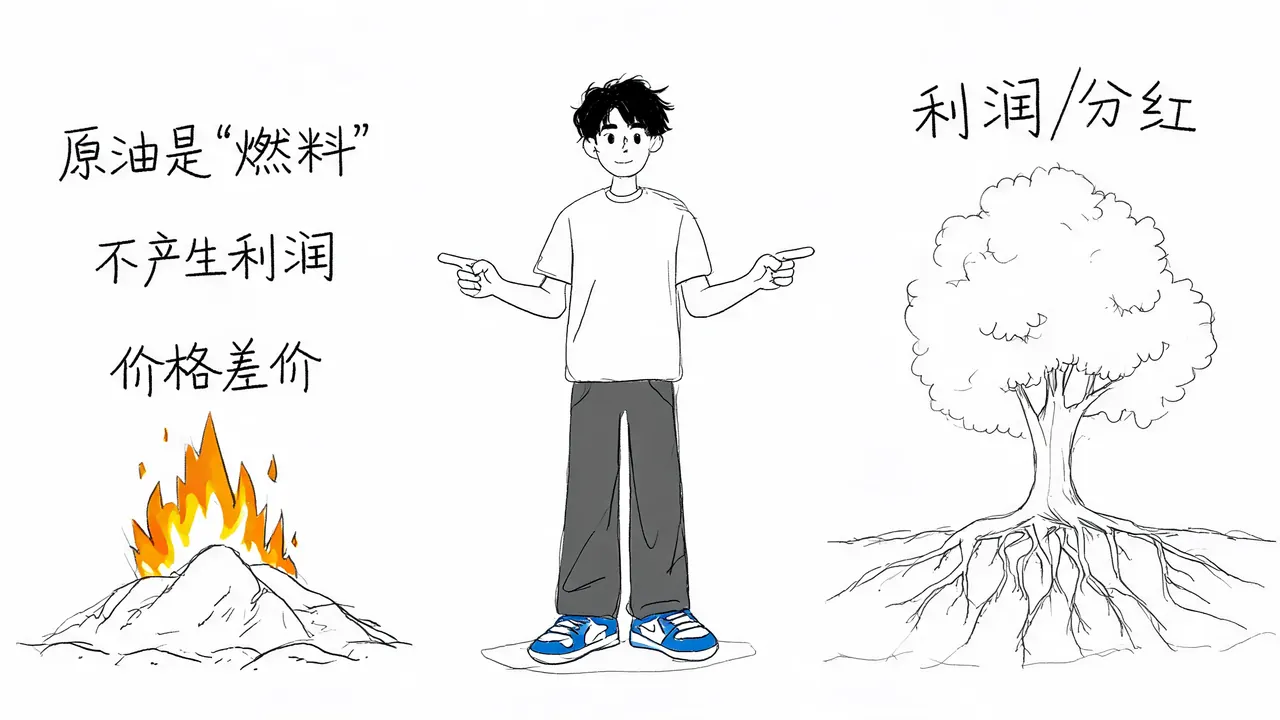
- 股票是“树”:你购买的是公司,公司通过经营产生利润和分红,资产价值像树一样随时间生长。例如纳斯达克指数,背后有AI、芯片等科技公司的盈利引擎支撑,即使经历短期回调(如2022年的大幅下跌),长期趋势依然向上。
- 原油是“燃料”:原油是商品,是全球机器的“粮食”,也是塑料、化肥、沥青的原料。它本身不产生利润,投资者只能赚取价格差价的收益。
原油价格具有极强的脉冲式特征,主要受以下四个因素驱动:
- 地缘政治:战争或海峡封锁导致供应中断。
- 供需关系:经济繁荣带动出行和工业需求。
- 美元强弱:美元走弱往往推高以美元计价的油价。
- 恐慌情绪:对断供的担忧引发囤积。
这些驱动因素来得快去得也快。一旦战争结束或供应恢复,恐慌溢价会迅速消失。因此,原油像过山车,而股票像汽车,两者的投资逻辑截然不同。
基金里的“货”:期货合约 vs 股票篮子
石油基金名称后常带有 LOF 或 ETF 后缀,这只是交易渠道(“门”),关键在于门里装的是什么(“货”)。目前市面上的原油基金主要分为两类:
1. 原油基金(跟踪期货合约)
- 代表产品:南方原油、嘉实原油、易方达原油等。
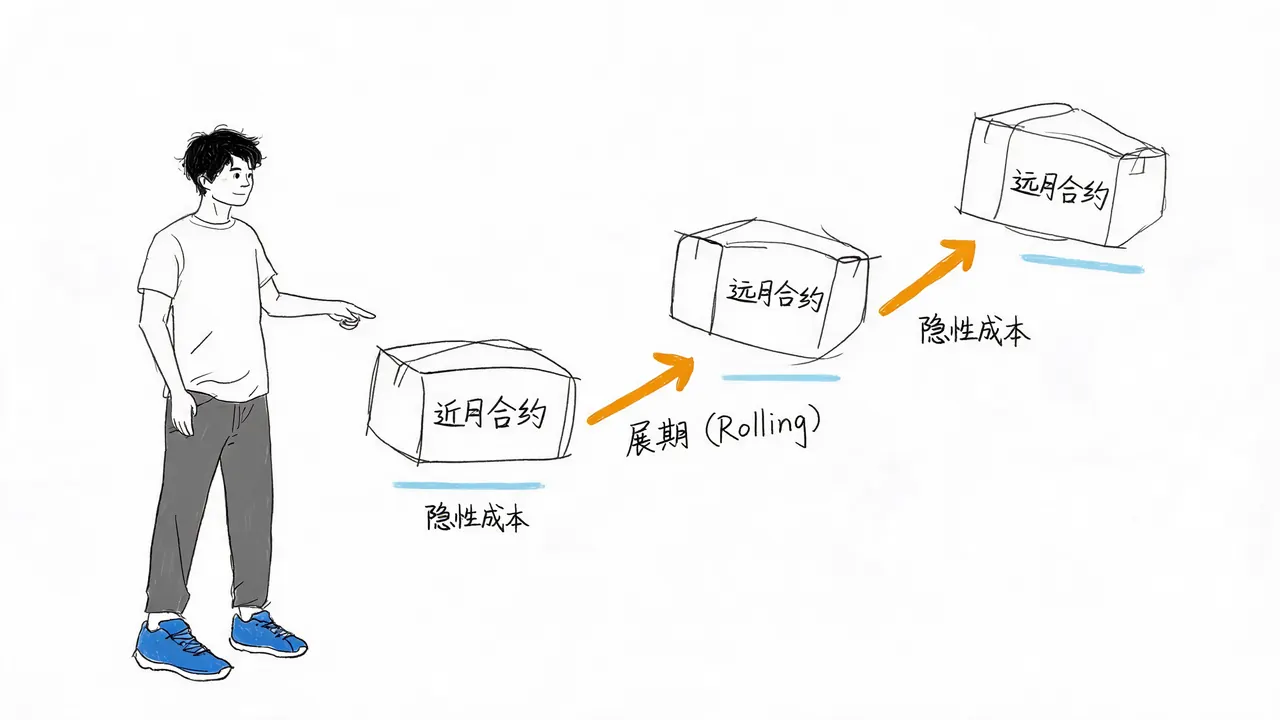
- 运作机制:基金持有的是原油期货合约。由于期货有到期日,基金需要不断将即将到期的合约换成下个月的合约,这一过程称为展期(Rolling)。
- 核心风险:
- 展期损耗:在正常市场环境下,远月合约价格通常高于近月(Contango),每次换仓都会产生隐性成本,长期侵蚀净值。
- 高波动性:紧密跟踪布伦特或WTI油价,波动极大。
- 溢价风险:场内交易价格可能远高于基金净值。
2. 油气股票基金(跟踪石油公司)
- 代表产品:华宝油气、国泰大宗商品等。
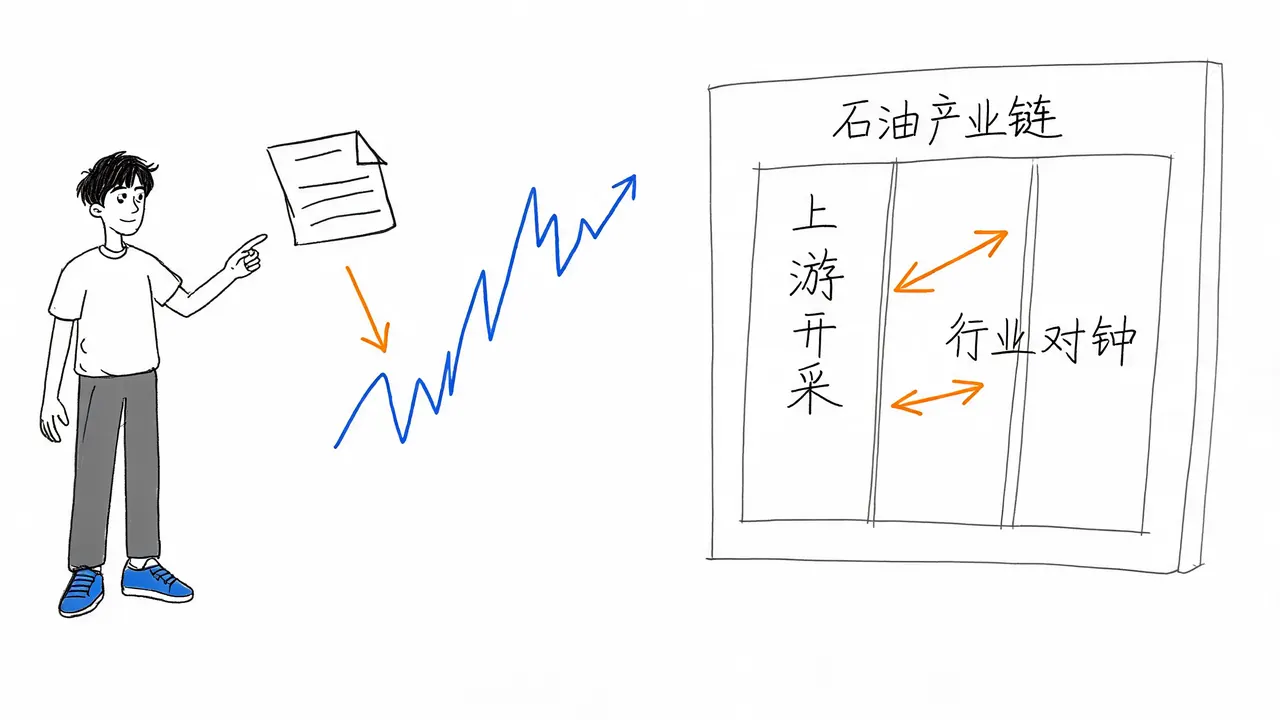
- 运作机制:基金持有的是石油产业链公司的股票,包括上游开采、中游运输、下游炼化及化工企业。
- 核心特征:
- 不完全跟油:油价上涨利好上游开采企业,但利空下游化工企业(成本增加)。因此,油价涨5%,基金可能只涨1-2%,甚至下跌。
- 行业对冲:内部持仓涨跌互现,整体波动小于纯油价,但也不具备长期稳定增长引擎。
历史复盘:为什么“跟跌不跟涨”?
以2020年油价暴跌为例,许多投资者在油价下跌30%时抄底原油基金,结果发现基金跌幅远超油价。原因主要有三点:
- 净值滞后:QDII基金估值存在时差。
- 场内高溢价:投资者情绪高涨时,场内交易价格被炒高,买入即亏损。
- 展期费用:在油价剧烈波动期间,换仓成本进一步放大亏损。
直到2021年油价回升,这些基金才集体翻身。而在2026年近期,部分原油基金(如南方原油)一季度涨幅高达66.4%,但这种“俯冲吓人、冲顶也吓人”的走势,注定无法像定投宽基指数那样实现稳健增值。
最新变局:LOF退市新规带来的冲击
2026年8月,交易所对LOF基金实施了新的退市规则,重点针对规模小、成交冷、溢价高的产品。首批点名的33只QDII LOF中,原油、黄金、芯片、美股类基金均在列,包括南方、嘉实、易方达、华宝等知名机构的产品。
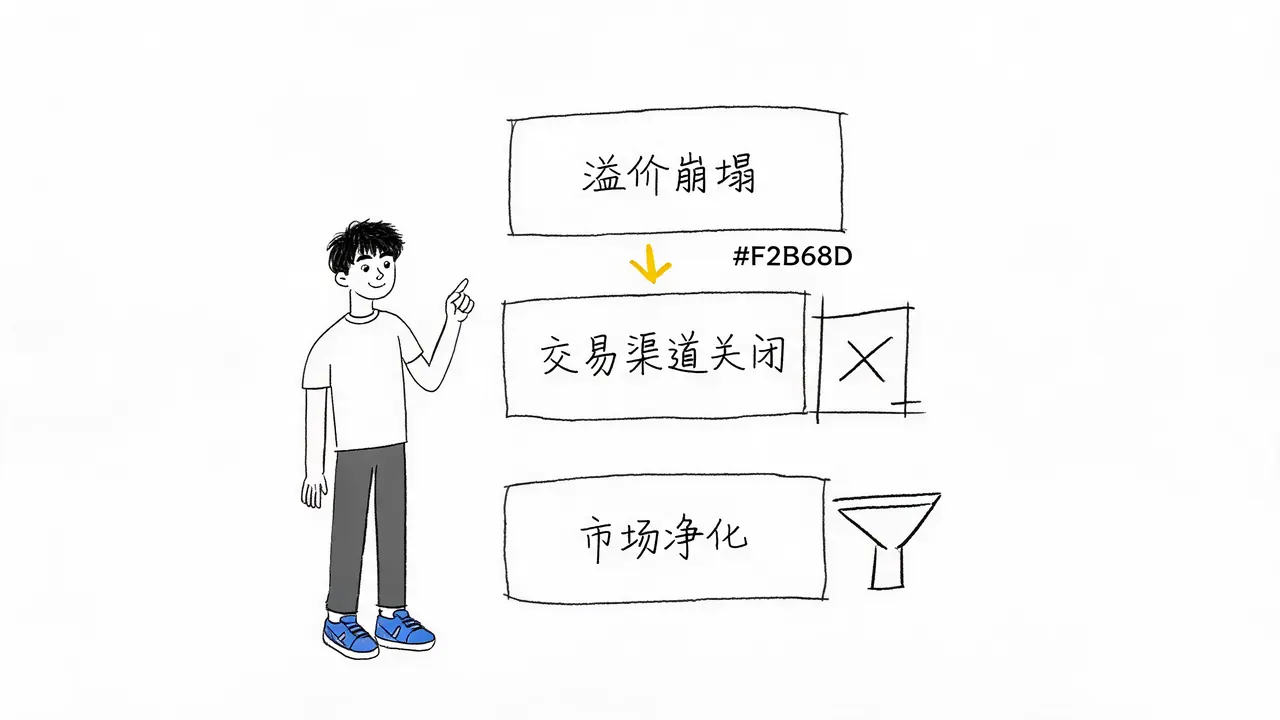
这一新规对原油LOF投资者产生三重影响:
- 溢价崩塌:退市预期导致炒作溢价的资金撤离,场内价格向净值回归。即使油价上涨,若溢价消失,基金场内价格仍可能下跌。
- 交易渠道关闭:退市意味着场内交易通道关闭,投资者只能在场外按净值申购赎回,失去了通过场内价差获利的机会。
- 市场净化:虽然短期痛苦,但长期看,这消除了散户在QDII基金中因高溢价被割韭菜的主要陷阱,使投资回归基本面。
投资建议:普通人该如何应对?
基于以上分析,对普通投资者提出以下三点建议:
- 谨慎参与,切勿长持:原油基金风险等级极高,银行已将其标为最高风险档。它不适合像存钱一样长期持有,更不适合作为普通人的主要理财工具。
- 若看好资源,优选股票型:如果希望分享资源行业红利,建议绕开期货合约类基金,选择持有石油巨头、矿业龙头等有真实利润和业绩支撑的股票型基金。这类基金有基本面托底,逻辑更清晰。
- 认清产品本质:
- 想紧跟油价:选期货类,但需承受展期损耗和高波动。
- 想稳妥沾光:选股票类,但别用油价涨幅来衡量其收益。
- 特殊例外:实物黄金ETF(如159934等)背后是真金条,无展期损耗,与原油期货基金逻辑不同。
结语
油价上涨是新闻,但你买的基金是否上涨是另一本账。“油归油,基金归基金”,不要让新闻标题替你下单。在投资原油基金前,请务必确认你买的是“合同”还是“股票”,是“场内”还是“场外”,并充分评估自己能否承受其剧烈的波动和潜在的结构性损耗。
注:文中提及的基金名称仅用于说明历史表现和产品类型,不构成任何投资建议。