4个指标教你判断指数基金贵不贵:PE、PB、股息率与ROE
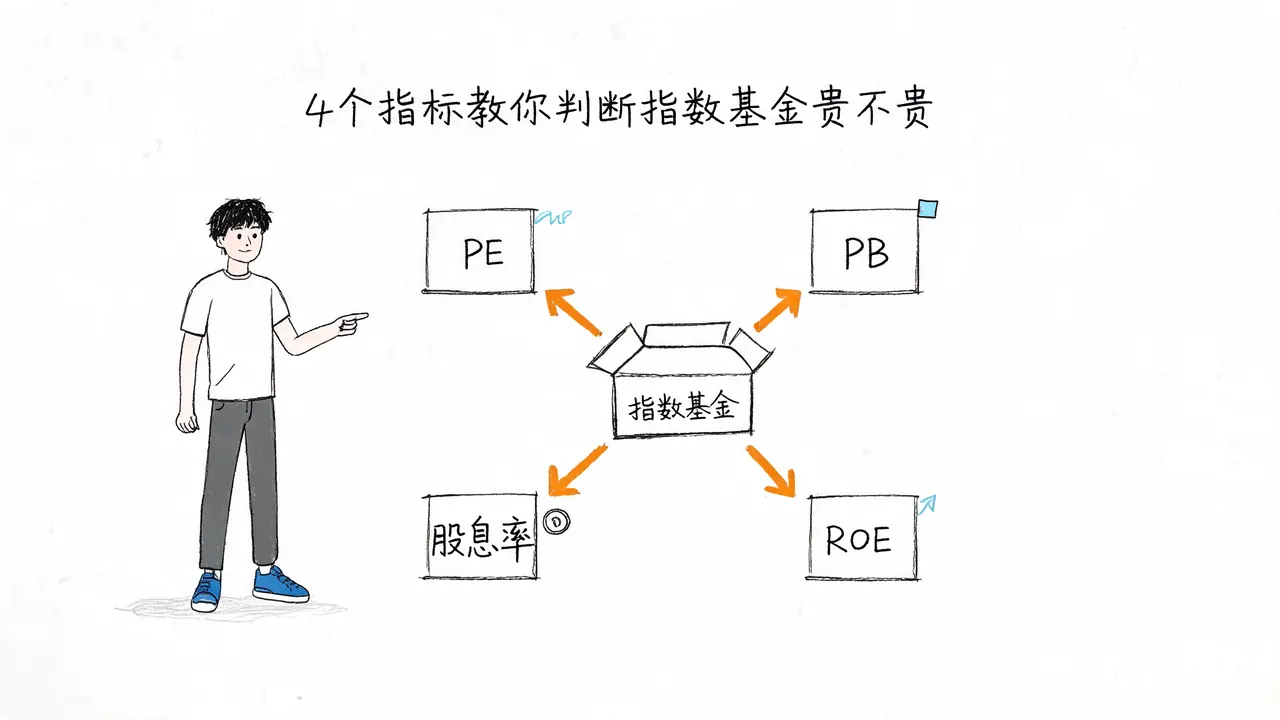
很多投资者在挑选指数基金时,往往只关注它最近涨得好不好。这种只看短期涨幅的习惯,很容易导致在高位接盘。要真正看懂一只指数基金是贵还是便宜,是优质还是平庸,需要掌握四个核心指标:市盈率(PE)、市净率(PB)、股息率和净资产收益率(ROE)。
前三个指标主要回答“贵不贵”的问题,最后一个指标则回答“好不好”的问题。通过这四个维度的分析,你可以建立一套独立的估值判断体系,避免盲目追高。
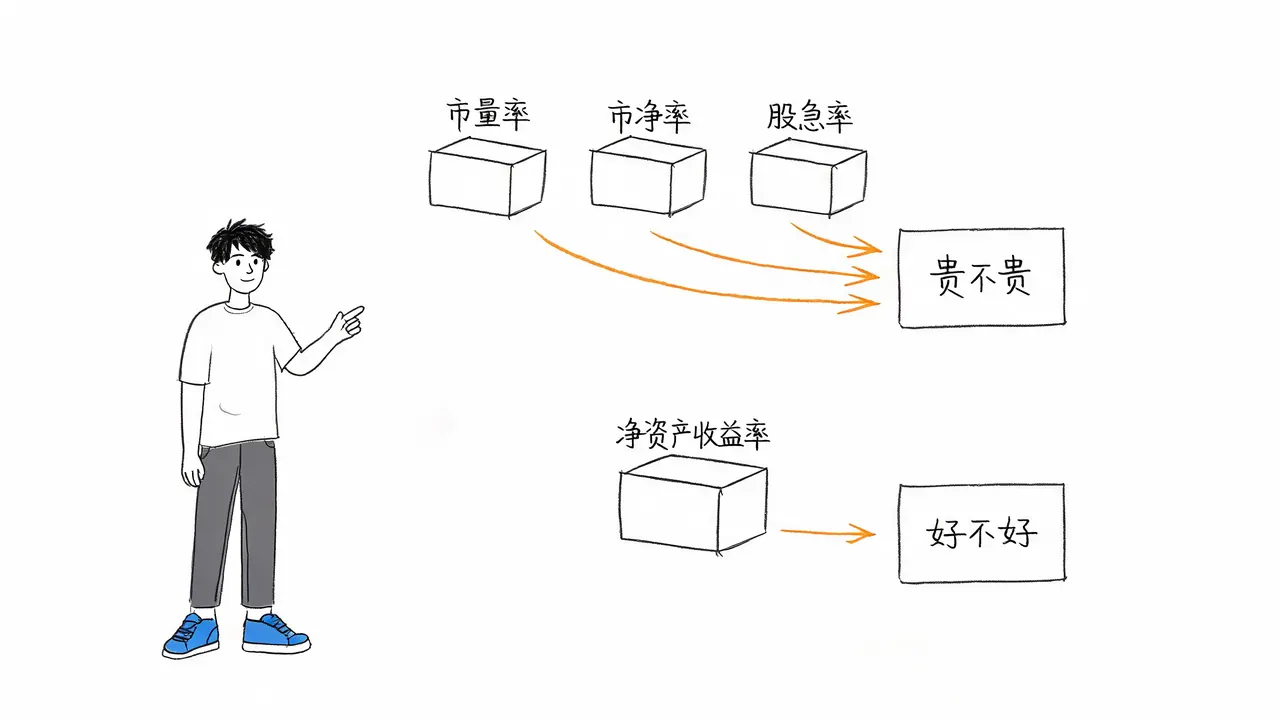
市盈率(PE):衡量回本周期
市盈率(PE)是最直观的估值指标,它代表你花多少钱买入公司一年的利润,也就是多少年能回本。例如,一个指数的PE为10倍,意味着按照当前的盈利水平,投资这笔钱需要10年才能通过利润收回成本。
核心逻辑:
- 相对便宜: 同一个指数,PE越低,相对越便宜。
- 历史对比: 判断是否便宜不能只看绝对值,要看历史百分位。如果当前PE处于过去10年最低的5%,说明现在比过去95%的时间都便宜。
案例对比:
- 纳斯达克100: 当前PE分位大约在65%左右,处于中等偏高位置。
- 科创50: 当前PE分位已超过80%,比过去80%的历史时间都贵。
注意事项: PE更适合消费、医药等盈利稳定的行业。对于钢铁、水泥、银行等周期性行业,由于利润波动大,PE指标容易失真,参考价值较低。
市净率(PB):衡量账面家底
市净率(PB)关注的是公司的“家底”,即你花的钱是账面净资产的几倍。例如,PB为0.9,意味着你花9毛钱买到了1块钱的账面资产。
核心逻辑:
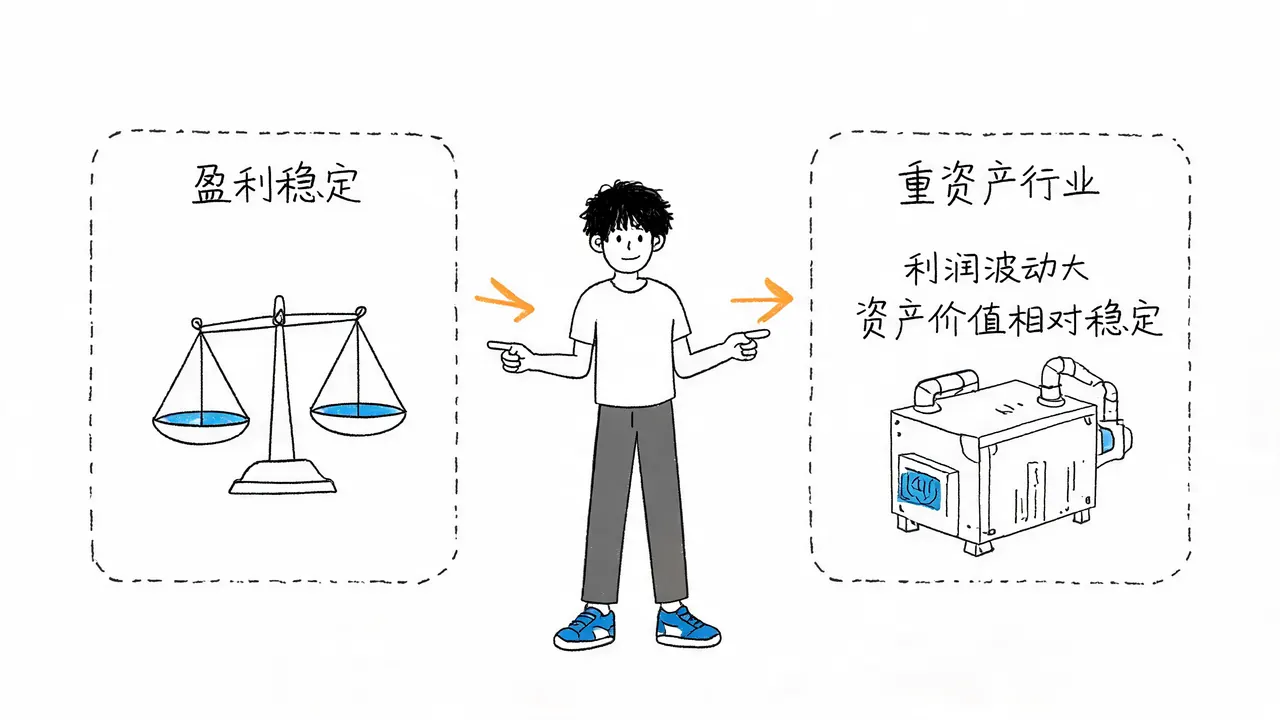
- 适用场景: PB特别适合重资产行业,如钢铁、水泥、房地产和银行。这些行业利润波动大,但资产价值相对稳定,看PB比看PE更准确。
- 历史对比: 同样需要对比自身历史百分位。
案例对比:
- 科创50: 当前PB分位在历史67%左右,也算偏高。
- 纳斯达克100: 成分股多为科技公司,依靠人才和技术而非重资产,因此PB指标对其意义不大。
注意事项: PB低不代表真划算。账面资产是否真的值那个价,还得看行业前景。如果行业衰退,账面资产可能大幅缩水。
股息率:衡量现金回报
股息率是最直白的指标,代表你花100元买入,一年能分回多少钱。
核心逻辑:
- 相对便宜: 一般来说,股息率越高,说明股价相对越低,分红也更实在。
- 警惕陷阱: 高股息率有时是因为股价大幅下跌导致的,或者分红并不稳定。
案例对比:
- 成长型指数(科创50、纳斯达克100): 这类指数中的公司更愿意将利润留存用于扩张,而非分红,因此股息率通常较低。
- 价值型指数(上证50、沪深300、银行红利): 这类大盘蓝筹股分红实在,股息率较高。
建议: 如果你看重分红回报,应重点关注蓝筹股和红利类指数,而非成长型指数。
净资产收益率(ROE):衡量赚钱能力
前三个指标讲的是“贵不贵”,ROE讲的是“好不好”。ROE代表公司拿一块钱的本钱能赚回多少利润。例如,ROE为15%,意味着公司用1块钱一年能赚1毛5。
核心逻辑:
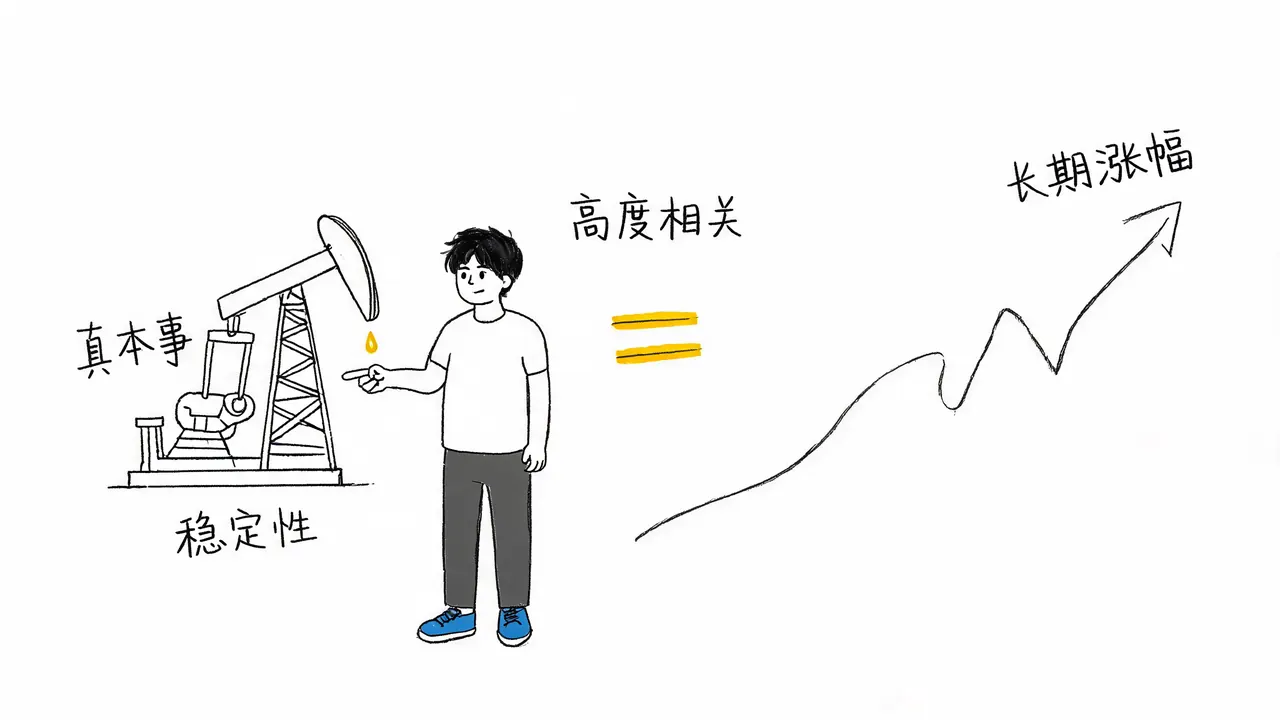
- 长期价值: 股价长期涨幅与ROE高度相关。长期ROE高的指数,就像一口出油多的井,时间越长,优势越明显。
- 稳定性: ROE反映的是公司的真本事,不像PE和PB那样受牛熊市场情绪影响剧烈。
案例对比:
- 纳斯达克100: 包含苹果、微软、英伟达等全球成熟巨头,生意模式已跑通,长期赚钱能力强。
- 科创50: 许多公司仍处于投入期和成长期,利润尚未完全释放,市场赌的是未来的增长潜力。
结论: 同样是“贵”,含金量不同。纳指100的贵是因为其背后是已经验证的高ROE生意;科创50的贵则包含了对未来高成长的预期。
估值指标的正确用法
很多投资者会问:“既然看好沪深300,买哪只跟踪它的基金不都一样吗?看这四个指标有什么用?”
这里需要澄清一个误区:这四个估值指标不是用来挑选具体基金产品的,而是用来判断市场时点和指数选择的。
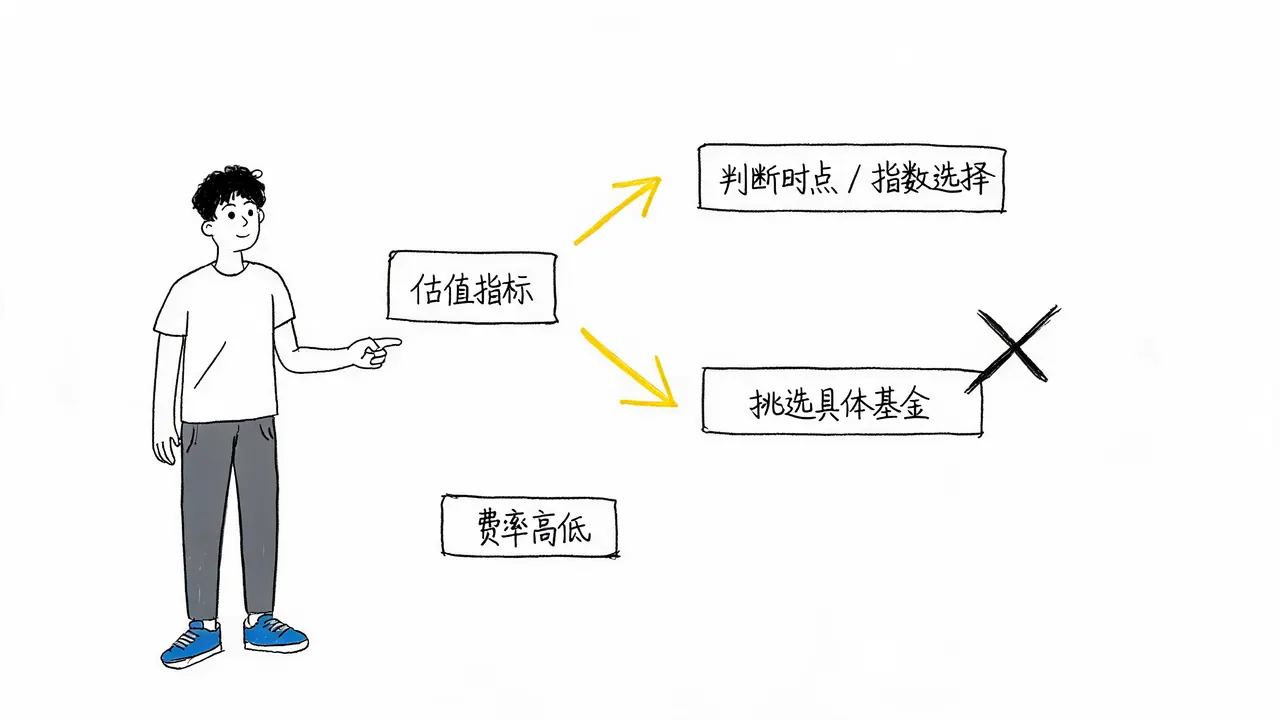
- 判断时点: 看当前指数在历史上的估值位置。例如,纳指100和科创50目前分位都不低,说明现在进场风险较大,不宜盲目追高。
- 选择指数: 当多个指数摆在面前时,通过估值对比,找出当前相对更值得关注的指数。
挑选具体基金时,应关注:
- 费率高低
- 跟踪误差
- 基金规模
避免踩坑的三个提醒
在使用估值指标时,务必注意以下三点,避免误判:
- 不要只看单一指标: PE特别低不一定是便宜,可能是行业面临危机(价值陷阱)。需要结合PB、股息率等多个指标综合判断。
- 不要跨行业比较: 银行天生PE和PB较低,不能因此说银行比白酒便宜。估值比较必须在同类行业或指数内部进行,并与自身历史数据对比。
- 指标是参考,不是信号: 估值指标帮你理清“贵”与“好”的逻辑,让你心里有数,避免买在高点。但它们不是绝对的买卖信号,投资决策还需结合个人风险偏好和市场环境。
通过掌握PE、PB、股息率和ROE这四个指标,你不再需要依赖他人的观点,而是能用自己的尺子量出市场的温度,做出更理性的投资判断。